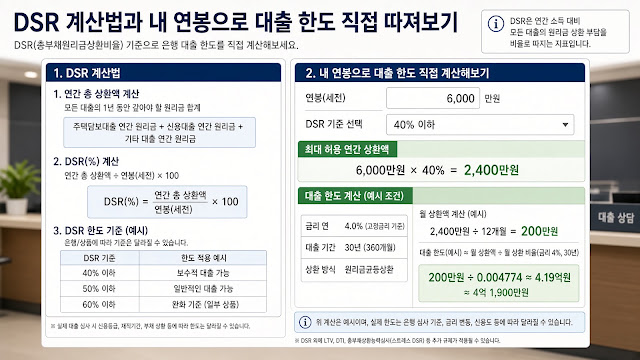
DSR은 “연소득 × 40%”에서 끝나는 계산이 아닙니다. 그 40%는 가진 대출 전체의 연간 원리금에 걸리는 천장이고, 금리와 만기도 내가 아는 숫자가 아니라 규정이 정한 숫자를 넣어야 합니다. 이 세 자리를 잘못 넣으면 한도가 몇 천만 원씩 어긋나요. DSR의 뜻과, 첫 번째로 틀리는 자리 DSR(총부채원리금상환비율)은 보유한 모든 대출의 연간 원리금 상환액 합계를 연소득으로 나눈 비율입니다. 이 … Read More “DSR 계산법, 내 연봉으로 대출 한도가 얼마까지 나오는지 직접 따지기” »
[월:] 2026년 09월
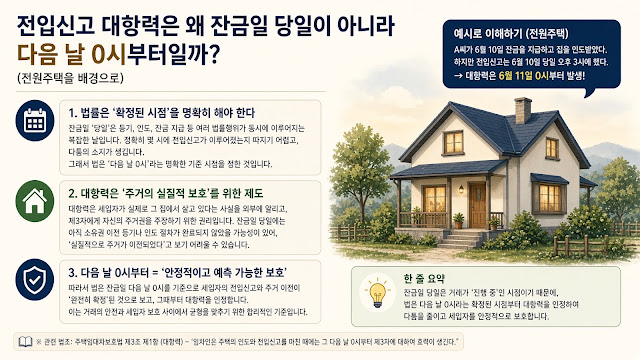
잔금을 치르고 그날 전입신고를 마쳐도 대항력은 그 다음 날 오전 0시에 생깁니다. 주택임대차보호법이 “인도와 주민등록을 마친 때에는 그 다음 날부터” 효력이 생긴다고 정해 두었기 때문이에요. 이 하루의 틈 때문에 잔금일에 설정된 근저당이 세입자보다 앞서기도 해요. 게다가 확정일자는 대항력과 시계가 다릅니다. 대항력의 출발점은 “늦게 끝난 쪽”의 다음 날 0시예요 대항력 요건은 두 가지예요. 집을 실제로 넘겨받는 … Read More “전입신고 대항력은 왜 잔금일 당일이 아니라 다음 날 0시부터일까” »
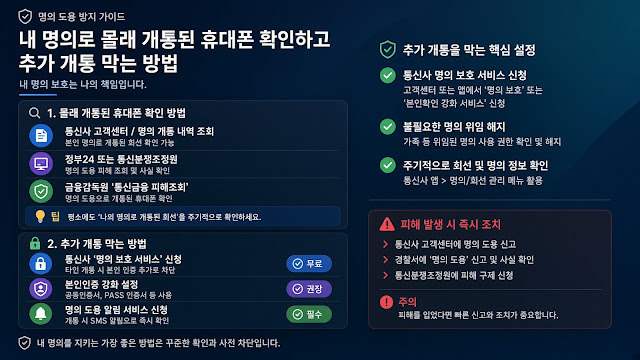
내 명의로 개통된 통신 회선을 한자리에서 확인하는 곳은 한국정보통신진흥협회(KAIT)가 운영하는 명의도용방지서비스, 이름이 엠세이퍼입니다. 가입사실현황조회서비스로 지금 살아 있는 회선을 보고, 가입제한서비스를 걸어 새 개통을 막습니다. 그런데 이 두 기능이 덮는 범위가 서로 다르고, 이미 개통된 회선을 끊는 건 엠세이퍼가 아니라 그 통신사의 일입니다. 조회하면 휴대폰만 나오는 게 아닙니다 가입사실현황조회는 이동전화만 보여주지 않습니다. 유선전화와 인터넷전화, 초고속인터넷, 유료방송까지 … Read More “내 명의로 몰래 개통된 휴대폰 확인하고 추가 개통 막는 방법” »
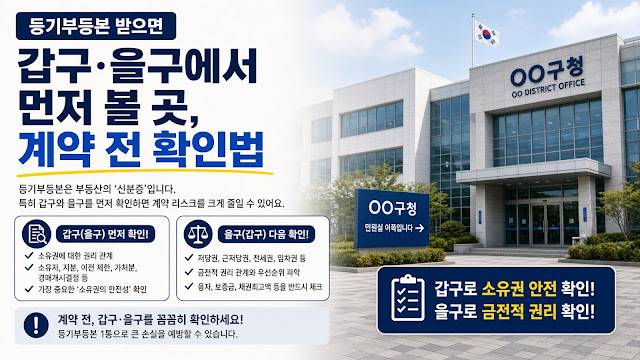
등기부등본은 갑구를 다 읽고 을구로 내려가는 서류가 아니에요. 계약 전에 할 일은 갑구와 을구를 오가며 “내 보증금보다 앞서는 것”만 접수번호 순으로 줄 세우는 것입니다. 법이 순위를 정하는 방식 자체가 그래서요. 등기부를 꼼꼼히 읽어도 안 보이는 선순위도 따로 있는데, 이 두 가지면 계약 전날 할 일이 거의 끝나요. 이름부터 정리해요: 등기부등본은 옛 이름이에요 「부동산등기법」의 공식 용어는 … Read More “등기부등본 받으면 갑구·을구에서 먼저 볼 곳, 계약 전 확인법” »
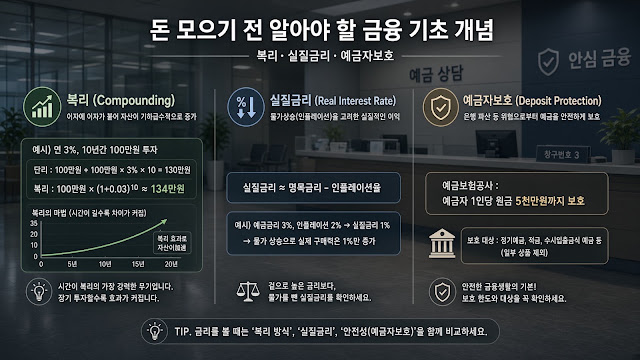
통장에 적힌 연 3%는 1년 뒤 내 돈이 3% 늘어난다는 뜻이 아닙니다. 첫 월급을 받고 예금·적금을 고르는 사회초년생이 가장 먼저 어긋나는 지점입니다. 금융 기초 개념이 어렵게 느껴지는 건 용어가 많아서가 아니라, 표시된 금리 한 줄이 내 손에 남는 돈으로 바뀌는 사이에 여러 번 걸러진다는 사실을 한 번에 설명받은 적이 없기 때문입니다. 이 글은 그 순서를 … Read More “복리·실질금리·예금자보호, 돈 모으기 전 알아야 할 금융 기초 개념” »
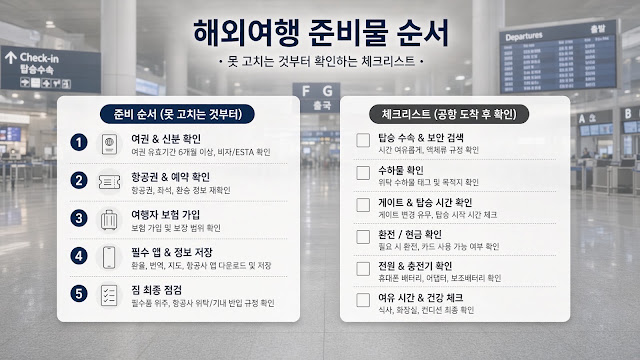
해외여행 준비에서 제일 먼저 볼 것은 짐이 아니라 출국한 뒤에는 되돌릴 수 없는 것들이에요. 여권의 남은 유효기간, 항공권에 적은 영문 이름, 나라별 사전 여행 허가, 병역 의무가 남아 있다면 국외여행허가. 이 중 하나만 어긋나도 비행기를 못 타거나 입국심사에서 돌아서게 됩니다. 반대로 환전이나 유심, 짐 싸기는 늦게 해도 되고 현지에서도 고칠 수 있어요. 그래서 이 글은 … Read More “해외여행 준비물 순서, 못 고치는 것부터 확인하는 체크리스트” »
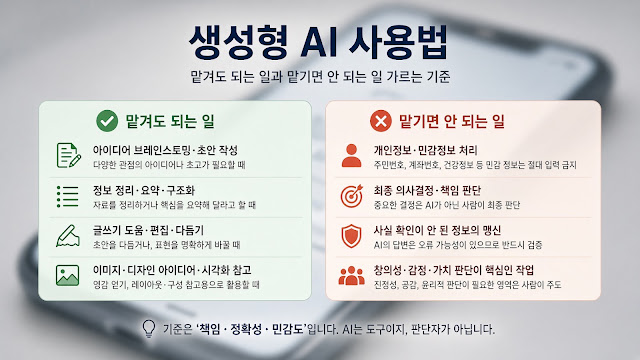
생성형 AI를 업무에 처음 붙일 때 먼저 잡아야 할 것은 프롬프트 기술이 아니라 “이 일을 맡겨도 되는가”를 가르는 기준입니다. 기준은 하나예요. 결과를 내가 검증할 수 있으면 맡기고, 검증할 수 없으면 맡기지 않습니다. 많이 오해하는 지점부터 짚겠습니다. 흔히 “AI가 모르는 걸 물으면 틀린다”고 생각해서 검색이나 출처 표시를 켜면 해결된다고 믿게 되는데요. 검색을 켜도 틀리는 경로가 따로 … Read More “생성형 AI 사용법, 맡겨도 되는 일과 맡기면 안 되는 일 가르는 기준” »
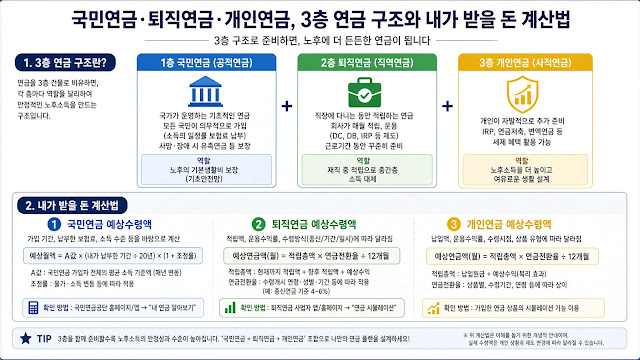
노후 소득은 세 개의 층으로 쌓입니다. 1층은 국가가 운영하는 국민연금, 2층은 회사가 쌓아주는 퇴직급여, 3층은 내가 스스로 붓는 개인연금이죠. 그런데 이 구조를 설명하다 보면 거의 모든 분이 같은 자리에서 걸립니다. IRP(개인형 퇴직연금)를 3층으로 알고 계신다는 점입니다. 이름에 ‘개인형’이 붙고 내 돈을 넣으니 개인연금처럼 보이지만, IRP는 「근로자퇴직급여 보장법」이 정한 2층 퇴직연금 제도예요. 연금저축과 IRP의 세액공제 … Read More “국민연금·퇴직연금·개인연금, 3층 연금 구조와 내가 받을 돈 계산법” »
집 인터넷이 끊기거나 PC가 답답해지면 대개 둘 중 하나를 합니다. 전원을 뽑았다 꽂거나, 어딘가의 “초기화”를 찾거나요. 그런데 이 둘은 같은 급이 아닙니다. 껐다 켜기는 잃을 게 거의 없지만, 윈도우의 네트워크 재설정은 마이크로소프트 공식 문서에서 13단계 중 마지막 13번째에 놓여 있고 “마지막으로 시도해 보아야 합니다”라고 못 박혀 있어요. 설치된 네트워크 어댑터와 설정이 지워지거든요. 그래서 이 글은 … Read More “집 인터넷과 PC가 말썽일 때, 껐다 켜기 전에 원인부터 좁히는 순서” »
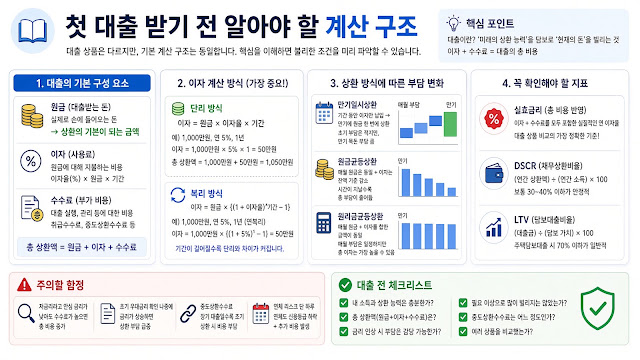
첫 대출에서 가장 자주 어긋나는 건 “일단 금리 싼 곳부터 찾자”는 순서입니다. 실제로는 금리를 고르는 행위 자체가 한도를 먼저 바꿔놓습니다. 같은 소득, 같은 집인데 금리 유형에 따라 빌릴 수 있는 금액이 달라지거든요. 첫 대출을 금리 비교가 아니라 계산 구조에서 시작해야 하는 이유입니다. 이 글은 그 구조의 지도이고, 칸칸의 계산은 세부 글에서 다룹니다. 내 상황은 … Read More “첫 대출 받기 전 알아야 할 계산 구조, 상환방식부터 DSR까지” »