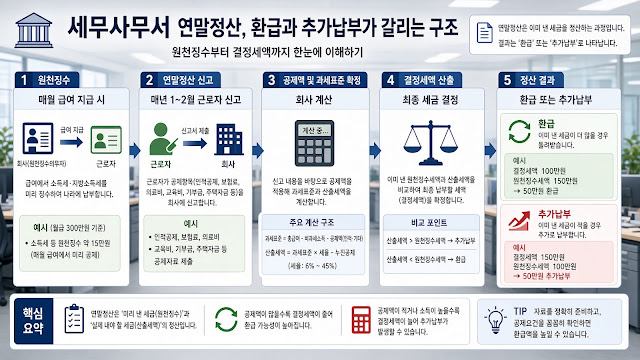

‘연말정산은 13월의 월급’이라는 말, 한 번쯤 들어보셨을 거예요. 그런데 첫 연말정산을 앞둔 분들이 가장 당황하는 순간은 환급이 아니라 오히려 ‘추가납부’ 통지를 받을 때입니다. 결론부터 말씀드리면, 연말정산은 세금을 새로 물리거나 공짜로 얹어주는 이벤트가 아니라, 이미 낸 세금과 실제로 낼 세금을 맞춰보는 ‘정산’ 절차입니다. 그래서 누구는 돌려받고 누구는 더 냅니다. 이 글에서는 그 갈림이 왜 생기는지를 원천징수부터 결정세액까지 순서대로 짚고, 더 깊이 파고들 주제는 어느 세부 글로 가면 되는지 안내하겠습니다.
내 상황은 어디에 해당하나
연말정산이라는 큰 덩어리 안에는 사실 여러 갈래의 질문이 섞여 있습니다. 아래 표에서 지금 내 궁금증이 어디에 가까운지 먼저 찾아보세요. 원리 자체가 궁금하다면 이 글을 끝까지 읽으시면 되고, 특정 공제나 신고가 궁금하다면 해당하는 세부 글로 바로 가시는 게 빠릅니다.
| 이런 상황이라면 | 궁금한 핵심 | 읽으면 좋은 글 |
|---|---|---|
| 매년 환급과 추가납부가 왜 갈리는지 원리가 궁금하다 | 원천징수와 결정세액의 관계 | 지금 이 글 |
| 맞벌이인데 부양가족을 누구 앞으로 올릴지 모르겠다 | 인적공제 배치 전략 | 「맞벌이 부부 부양가족 공제…」 |
| 소득공제와 세액공제가 뭐가 다른지, 내게 뭐가 유리한지 | 두 공제의 절세 효과 차이 | 「소득공제와 세액공제 차이…」 |
| 부업·이자·임대소득이 있어 연말정산으로 안 끝날 것 같다 | 종합소득세 신고 대상 여부 | 「직장인도 종합소득세 신고…」 |
| 자녀에게 목돈을 물려줄 계획이 있다 | 증여세 면제 한도 합산 방식 | 「증여세 면제 한도…」 |
갈림은 3단계로 정리됩니다
환급과 추가납부가 어떻게 결정되는지는, 딱 세 단계만 순서대로 보면 헷갈릴 일이 없습니다.
1단계 — 매달: 원천징수로 세금을 미리 냅니다. 회사는 월급을 줄 때 소득세를 미리 떼서 국세청에 냅니다. 이걸 원천징수라고 하고, 1년 동안 이렇게 미리 낸 세금을 다 합친 것이 ‘기납부세액’입니다. 얼마를 뗄지는 국세청이 만든 ‘간이세액표’를 따르는데, 이 표는 월급 액수와 부양가족 수를 기준으로 짜여 있어요. 여기서 한 가지 덜 알려진 사실이 있습니다. 원천징수 비율은 100%가 기본이지만, 근로자가 원하면 80% 또는 120%로 바꿀 수 있습니다(아래 상자 참고). 쉽게 말하면, 매달 세금을 덜 떼거나 더 뗄지를 어느 정도 고를 수 있다는 뜻입니다.
2단계 — 연말: 1년치 ‘진짜 세금’을 계산합니다. 연말정산은 1년 소득 전체를 놓고 실제로 내야 할 세금, 즉 ‘결정세액’을 확정하는 과정입니다. 순서는 이렇습니다.
- 총급여에서 근로소득공제를 빼면 → 근로소득금액
- 여기서 인적공제와 각종 소득공제를 빼면 → 과세표준
- 과세표준에 기본세율(누진세율, 아래 상자 참고)을 곱하면 → 산출세액
- 산출세액에서 세액감면과 세액공제를 빼면 → 결정세액
근로소득공제는 ‘일하느라 쓴 비용’을 대략 인정해 자동으로 빼주는 항목이라 따로 신청할 필요가 없습니다. 반대로 인적공제, 소득공제, 세액공제는 내가 챙긴 만큼 반영되는 부분이라, 사람마다 결정세액이 크게 달라지는 지점이 바로 여기입니다.
3단계 — 비교: 미리 낸 것과 낼 것을 맞춥니다. 마지막으로 1단계의 기납부세액과 2단계의 결정세액을 비교합니다. 미리 낸 게 더 많으면 돌려받고, 덜 냈으면 더 냅니다.
- 기납부세액 > 결정세액 → 환급
- 기납부세액 < 결정세액 → 추가납부
예를 들어(예시) 1년 동안 원천징수로 미리 낸 세금이 150만 원인데 연말정산으로 확정된 결정세액이 120만 원이라면, 차액 30만 원을 돌려받습니다. 반대로 결정세액이 180만 원으로 나오면 30만 원을 더 내야 합니다. 숫자만 바꿔 넣으면 누구에게나 똑같이 적용되는 구조예요.
그래서 환급이 사람마다 다른 이유
정리하면 갈림은 딱 두 가지의 조합에서 나옵니다. 매달 얼마를 미리 뗐는가(원천징수)와 실제 공제가 얼마나 되는가(결정세액)입니다. 부양가족이 많거나 원천징수 비율을 120%로 높여 둔 사람은 미리 낸 세금이 많으니 환급 가능성이 큽니다. 반대로 미리 덜 뗐거나 공제받을 항목이 적으면 추가납부로 기울죠. 즉 추가납부가 나왔다고 해서 세금을 잘못 낸 게 아니라, 그동안 덜 떼어 온 것을 지금 맞추는 것뿐입니다. ’13월의 월급’이 절반만 맞다는 말은 이런 뜻입니다. 누군가에겐 월급 같은 환급이지만, 누군가에겐 미뤄 둔 정산일 뿐입니다.
더 깊이 볼 세부 글 (준비 중)
이 허브 글은 전체 지도를 그리는 역할이고, 실제 절세 판단은 아래 세부 글에서 하나씩 다룹니다. 지금은 준비 중이며, 발행되는 대로 이 목록에 링크가 붙습니다.
- 「맞벌이 부부 부양가족 공제, 누구 쪽에 올려야 환급이 커질까」 — 부양가족을 부부 중 누구의 공제로 넣느냐에 따라 환급이 달라지는 이유. 준비 중
- 「소득공제와 세액공제 차이, 내 세율 구간에 따라 절세액이 달라지는 원리」 — 이름은 비슷하지만 효과가 완전히 다른 두 공제를 구분하는 법. 준비 중
- 「직장인도 종합소득세 신고해야 하는 경우, 부업·이자·임대소득 기준 정리」 — 연말정산으로 끝나지 않고 5월에 한 번 더 신고해야 하는 상황. 준비 중
- 「증여세 면제 한도가 10년 단위로 합산되는 방식, 자녀 증여 순서 정하기」 — 증여는 소득세가 아닌 증여세 영역이지만, 자산 형성의 세금 지도에서 함께 봐 둘 주제. 준비 중
2026년 기준 숫자 (2026년 9월 확인)
- 종합소득 기본세율(과세표준 구간별 누진세율)
- 1,400만 원 이하: 6%
- 1,400만 원 초과 ~ 5,000만 원 이하: 15%
- 5,000만 원 초과 ~ 8,800만 원 이하: 24%
- 8,800만 원 초과 ~ 1억 5,000만 원 이하: 35%
- 1억 5,000만 원 초과 ~ 3억 원 이하: 38%
- 3억 원 초과 ~ 5억 원 이하: 40%
- 5억 원 초과 ~ 10억 원 이하: 42%
- 10억 원 초과: 45%
- 원천징수 비율 선택: 간이세액표 기준 100%가 기본이며, 근로자가 신청하면 80% 또는 120%로 변경 가능(회사에 소득·세액공제신고서 등으로 신청)
- 근로소득공제: 총급여가 높아질수록 공제율이 낮아지는 구간별 계산 구조이며, 공제액은 2,000만 원을 한도로 함(구간별 공제율은 국세청·홈택스에서 확인)
- 확인 경로: 국세청 홈택스 → 연말정산 → 편리한 연말정산 / 국세상담센터 126
이 세율 구간과 공제 한도는 현행 소득세법 기준이며, 어느 귀속연도(어느 해에 번 소득)에 적용되는지는 신고 시점에 다시 확인하세요. 원리와 계산 순서는 위 본문 그대로 유효합니다.
자주 묻는 질문
Q. 연말정산에서 추가납부가 나오면 제가 뭘 잘못한 건가요?
A. 아닙니다. 매달 원천징수로 미리 뗀 세금이 실제 결정세액보다 적으면 그 차액을 채우는 것뿐입니다. 부양가족이 적거나 공제받을 항목이 많지 않으면 자연스럽게 추가납부가 될 수 있습니다. 잘못이 아니라 정산의 결과입니다.
Q. 환급을 많이 받는 게 무조건 이득인가요?
A. 꼭 그렇지는 않습니다. 환급은 1년 동안 세금을 필요보다 많이 미리 냈다가 돌려받는 것에 가깝습니다. 그래서 원천징수 비율을 낮춰(80%) 매달 손에 쥐는 돈을 늘리는 사람도 있고, 연말에 목돈으로 돌려받길 원해 비율을 높이는(120%) 사람도 있습니다. 어느 쪽이든 1년간 낼 총세액 자체는 같습니다.
Q. 간이세액표 120%를 고르면 세금을 더 내는 건가요?
A. 총액은 같습니다. 120%는 매달 더 떼는 대신 연말에 환급이 커지고, 80%는 매달 덜 떼는 대신 환급이 줄거나 추가납부가 될 수 있습니다. 세금을 더 내거나 덜 내는 게 아니라, 언제 나눠 낼지를 조절하는 것뿐입니다.
Q. 결정세액이 0원이면 그동안 낸 세금을 다 돌려받나요?
A. 네. 각종 공제를 반영한 결정세액이 0원이 되면, 1년간 원천징수로 미리 낸 기납부세액 전액이 환급 대상이 됩니다. 다만 개인의 소득과 공제 조건에 따라 결정세액은 달라지므로, 실제 금액은 연말정산 결과로 확인해야 합니다.
함께 보면 좋은 글
- [허브 글 링크: 연말정산 환급과 추가납부가 갈리는 구조, 원천징수부터 결정세액까지] (이 글이 이 영역의 허브입니다)
- 「소득공제와 세액공제 차이, 내 세율 구간에 따라 절세액이 달라지는 원리」 — 공제를 본격적으로 파고들 때 첫 번째로 읽을 글
- 「맞벌이 부부 부양가족 공제, 누구 쪽에 올려야 환급이 커질까」 — 인적공제 배치로 환급을 키우는 법
참고 자료
- 국세청 연말정산 종합안내 (2026.09.22 확인)
- 국세청 근로소득자 과세표준 및 세액계산 요약 (2026.09.22 확인)
- 소득세법 제55조(세율), 제47조(근로소득공제), 소득세법 시행령 제194조(간이세액표·원천징수 비율 선택) — 국가법령정보센터 (2026.09.22 확인)
이 글은 세무 자문이 아니라 연말정산의 구조를 이해하기 위한 정보입니다. 실제 환급액과 추가납부액은 개인의 소득 규모와 공제 항목, 부양가족 조건에 따라 사람마다 다르게 나옵니다. 본문의 계산 예시에 쓴 금액은 흐름을 보여주기 위한 예시일 뿐 실제 세액이 아닙니다. 세율 구간과 공제 기준은 세법 개정으로 바뀔 수 있고 적용되는 귀속연도도 확인이 필요하니, 신고 전에는 국세청 홈택스와 국세상담센터(126), 또는 세무 전문가를 통해 본인 조건을 확인하시길 권합니다. (2026년 9월 기준)
최종 업데이트: 2026.09.22
#연말정산 #추가납부 #원천징수 #결정세액 #기납부세액 #연말정산환급 #간이세액표 #근로소득공제